Révéler l’index Dissimuler l’index
- Les bons réflexes et la déclaration sous cinq jours ouvrés
- Le constat amiable, pièce centrale du dossier
- Convention IRSI : trois tranches qui désignent l’assureur payeur
- Recherche de fuite, réparation, vétusté : ce que couvre le contrat
- Expertise et délais : ce que l’assureur vous doit
- Un dégât des eaux sur deux pourrait être évité
Une auréole au plafond, un parquet qui gondole, un voisin du dessus injoignable : le dégât des eaux reste le sinistre le plus fréquent des logements français. Selon France Assureurs, il a représenté 44 % des sinistres habitation indemnisés en 2024, soit environ 2 millions de dossiers, en hausse de 18 % sur un an.
Le terme désigne toute fuite ou infiltration d’eau accidentelle qui abîme un logement : canalisation percée, joint de baignoire usé, lave-linge qui déborde, toiture qui laisse passer la pluie. La facture moyenne, autour de 1 200 €, paraît modeste, mais les assureurs ont versé 2,391 milliards d’euros à ce titre en 2024, près de 30 % des indemnisations du secteur habitation. Qui prévenir, dans quel délai, et quel assureur paiera réellement vos réparations ?
Les bons réflexes et la déclaration sous cinq jours ouvrés
Les premières heures pèsent sur tout le dossier, car l’assureur attend de vous que vous limitiez l’aggravation des dommages. Voici l’ordre des gestes à suivre dès la découverte de la fuite :
- coupez l’arrivée d’eau au robinet général, puis l’électricité dans les pièces touchées si l’eau approche des prises ou des luminaires ;
- prévenez le voisin concerné, le syndic si la fuite semble venir des parties communes, et votre propriétaire si vous êtes locataire ;
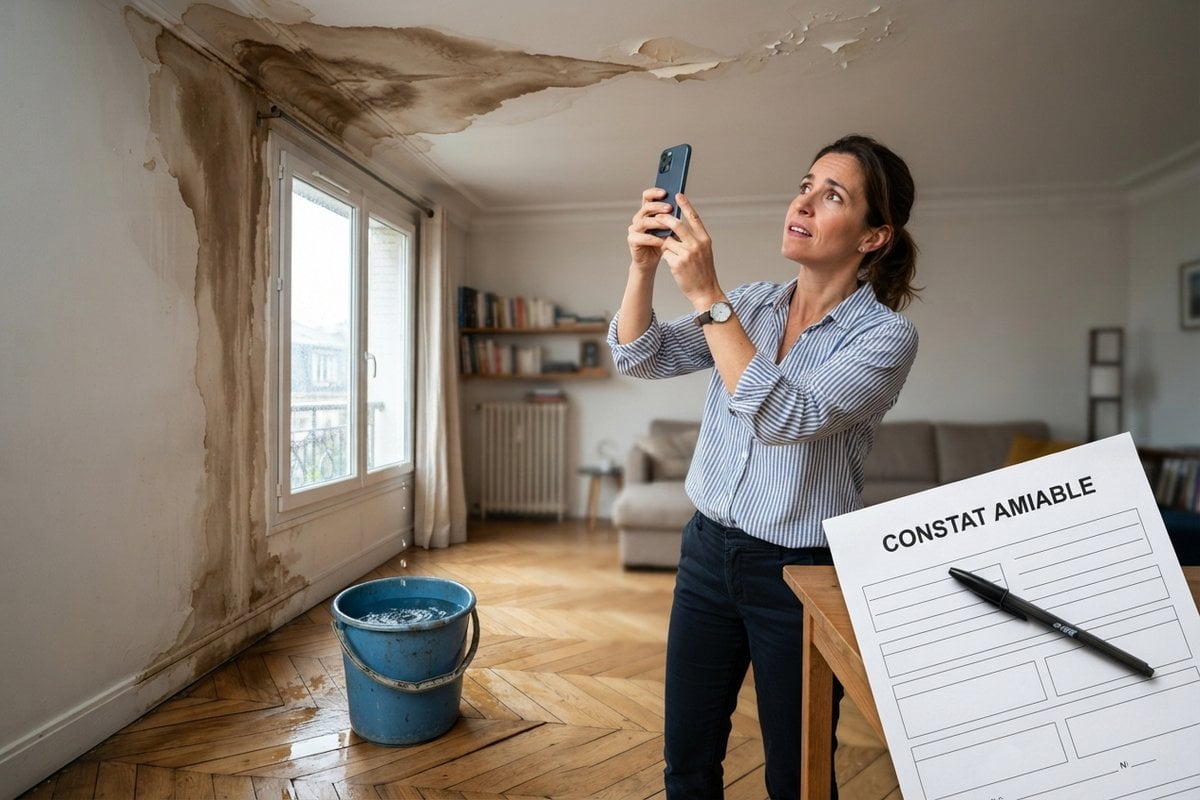
- photographiez les dégâts sous plusieurs angles, gardez les objets abîmés et rassemblez les factures qui prouvent leur valeur ;
- déclarez le sinistre à votre propre assureur dans les cinq jours ouvrés qui suivent sa découverte, par téléphone, depuis l’espace client ou par lettre recommandée.
Ce délai de cinq jours ouvrés est fixé par l’article L113-2 du Code des assurances et court à partir du moment où vous avez connaissance du sinistre. Un retard ne vous prive d’indemnisation que si l’assureur prouve que cette déclaration tardive lui a nui, mais mieux vaut ne pas lui offrir cet argument. La déclaration s’accompagne presque toujours d’un document bien précis.
Le constat amiable, pièce centrale du dossier
Le constat amiable de dégât des eaux ressemble à celui des accidents de voiture. Rempli avec le voisin ou le propriétaire concerné, il décrit l’origine de la fuite et les locaux touchés, et réunit les coordonnées des assureurs de chacun. Les compagnies le fournissent sur simple demande, et la plupart le proposent en téléchargement dans l’espace client.
Signer ce formulaire ne revient pas à reconnaître une faute. Depuis le 1er juin 2018 et l’entrée en vigueur de la convention IRSI, vous n’avez plus à prouver la responsabilité du voisin pour être indemnisé : le constat sert surtout à désigner le bon interlocuteur. Si le voisin est absent ou refuse de signer, remplissez-le seul en indiquant son identité, votre assureur se chargera de le contacter. Encore faut-il savoir lequel des assureurs prend le dossier en main.
Convention IRSI : trois tranches qui désignent l’assureur payeur
La convention d’indemnisation et de recours des sinistres immeuble, signée entre assureurs, répartit la gestion des dégâts des eaux selon leur montant, apprécié hors taxes et logement par logement. D’après le décryptage publié le 22 septembre 2026 par JeChange, trois cas de figure se présentent :
| Montant des dommages (HT) | Assureur qui gère le dossier | Déroulement |
|---|---|---|
| Jusqu’à 1 600 € | Assureur de l’occupant du logement sinistré | Indemnisation directe, sans recours contre l’assureur du responsable |
| De 1 600 à 5 000 € | Assureur de l’occupant du logement sinistré | Expertise unique pour le compte de tous, puis recours entre assureurs |
| Au-delà de 5 000 € | Hors convention IRSI | Règles classiques de la responsabilité civile, avec expertise contradictoire |
Concrètement, c’est votre propre contrat qui vous indemnise dans la grande majorité des cas, puisque le coût moyen d’un dégât des eaux tourne autour de 1 200 €. Locataire ou propriétaire occupant, vous n’avez qu’un seul interlocuteur, et si le logement est inoccupé, l’assureur du propriétaire prend le relais. Reste à savoir ce que ce contrat rembourse exactement.
Recherche de fuite, réparation, vétusté : ce que couvre le contrat
Trouver l’origine d’une fuite encastrée peut imposer d’ouvrir une cloison ou de sonder une canalisation. Cette recherche de fuite relève d’une garantie spécifique, distincte de l’indemnisation des dommages : vérifiez qu’elle figure dans vos conditions générales, avec son plafond, avant de faire intervenir un plombier.
La réparation de l’élément en cause, tuyau percé ou chauffe-eau hors d’usage, reste en général à votre charge, car l’assurance couvre les conséquences de la fuite, pas sa cause. Les murs, sols et plafonds abîmés, comme les meubles et appareils touchés, sont en revanche indemnisés, déduction faite de la franchise prévue au contrat et, sauf option valeur à neuf, d’un abattement pour vétusté.
Un locataire n’est jamais démuni face à ce risque, puisque l’article 7 de la loi du 6 juillet 1989 l’oblige à s’assurer contre les risques locatifs, dégât des eaux compris. Ses biens et les embellissements de son logement passent par son assureur, tandis que les éléments de structure et les parties communes relèvent, selon le montant, de l’assurance du propriétaire ou de l’immeuble. Au-delà du premier seuil, un nouvel acteur entre en scène.
Expertise et délais : ce que l’assureur vous doit
Au-dessus de 1 600 € HT, un expert mandaté par l’assureur vient chiffrer les dommages. Préparez photos, factures et devis de remise en état pour ce rendez-vous, et n’engagez pas de travaux lourds avant son passage, au risque de ne plus pouvoir prouver l’étendue du sinistre. Depuis le 28 mai 2026, l’assureur doit vous informer de votre droit à une expertise indépendante, et si le chiffrage vous paraît trop bas, demander une contre-expertise reste possible.
Côté calendrier, la loi n° 2026-403 du 26 mai 2026 a inscrit dans le Code des assurances deux mois pour faire une offre sans expertise, six mois avec, puis 21 jours pour payer une fois l’accord trouvé. Ces délais imposés aux assureurs ne s’appliqueront qu’aux contrats conclus ou renouvelés après la publication d’un décret d’application, toujours attendu fin septembre 2026. D’ici là, ce sont les délais de votre contrat qui font foi.
En cas de refus ou d’offre contestée, vous disposez de deux ans pour agir à compter du sinistre, en vertu de la prescription biennale de l’article L114-1. Une réclamation écrite au service clients, puis la saisine gratuite du Médiateur de l’assurance, précèdent tout recours en justice, et les étapes d’une contestation se préparent dès la première lettre. Une question se pose pourtant bien avant la fuite.
Un dégât des eaux sur deux pourrait être évité
La meilleure indemnisation reste celle qu’on n’a jamais à demander. Selon l’Observatoire de la sécurité des foyers de Covéa, la moitié des dégâts des eaux pourraient être évités par des gestes simples : surveiller les joints de douche et de baignoire, fermer l’arrivée d’eau avant une absence prolongée, contrôler régulièrement le chauffe-eau et les flexibles du lave-linge.
Moins spectaculaire que l’incendie ou le cambriolage, traités dans les deux précédentes éditions de l’Observatoire de la sécurité des foyers, le dégât des eaux n’en reste pas moins la première cause de sinistre de nos assurés. En tant que premier assureur de biens de particuliers en France, nous nous devions de sensibiliser les Français sur ce risque fréquent qui pourrait souvent être évité par quelques gestes simples.
Laurent Pigelet, directeur marketing de Covéa, lors de la présentation de l’Observatoire de la sécurité des foyers, le 18 avril 2024
À l’approche de l’hiver, quand le gel fragilise les canalisations et que les pluies d’automne éprouvent les toitures et les gouttières, la clause dégât des eaux de votre contrat mérite une relecture. Franchise, plafond de la recherche de fuite, option valeur à neuf : c’est souvent là que se joue l’écart entre un dossier réglé en quelques semaines et un litige qui s’étire sur deux ans.