Révéler l’index Dissimuler l’index
- Ce que l’arrêté ouvre, et ce qu’il laisse de côté
- Deux ans pour agir, mais pas forcément depuis l’arrêté
- Préparer la visite de l’expert comme un dossier
- Quatre motifs de refus, et ce qui les fait tomber
- Quand la commune n’est pas reconnue, deux autres portes
- Une offre trop basse se chiffre, elle ne se discute pas
- Des étés secs qui rattrapent la procédure
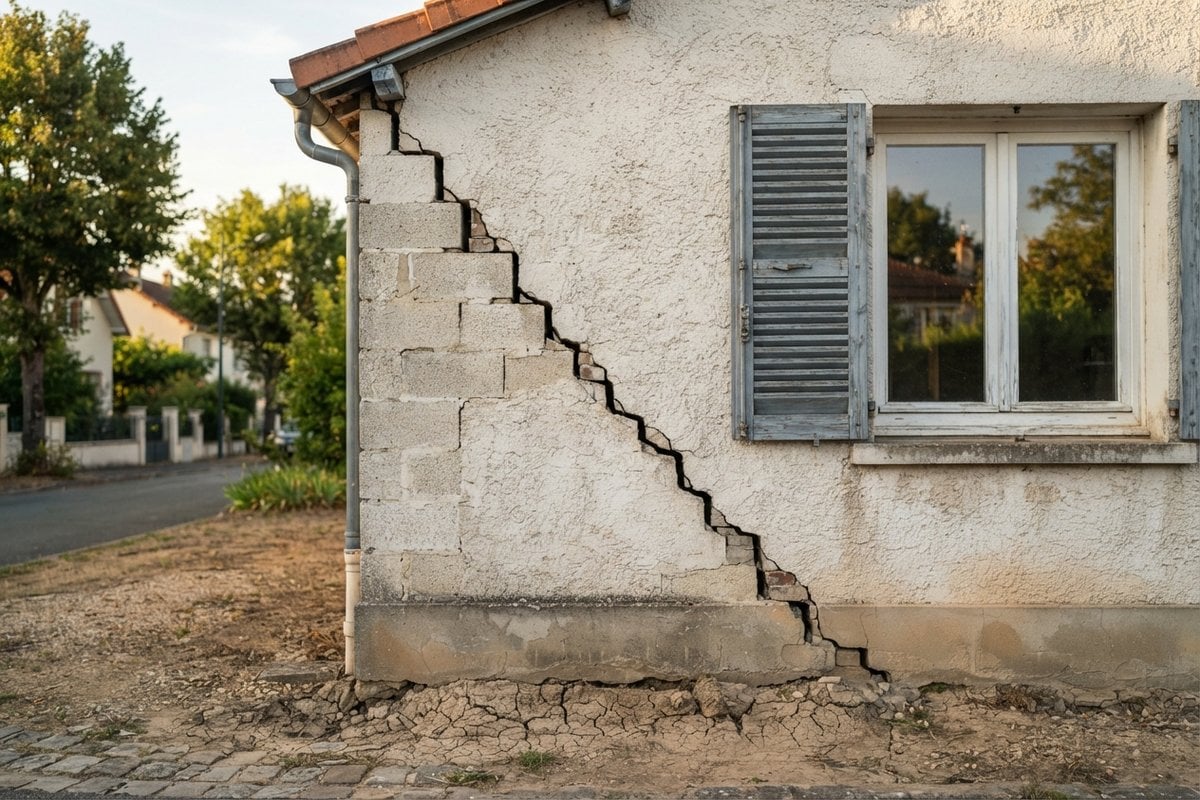
Une façade qui se lézarde en escalier, une porte qui frotte, un carrelage qui se soulève : après un été sec, ces désordres n’ont rien de décoratif. Ils trahissent le retrait-gonflement des sols argileux, ce mouvement du terrain sous les fondations quand l’argile se rétracte pendant la sécheresse puis regonfle aux premières pluies.
Le régime des catastrophes naturelles couvre ces dommages, mais il ne s’ouvre que sur décision de l’État. Le Journal officiel du 13 juin 2026 a publié un arrêté interministériel de la veille reconnaissant l’état de catastrophe naturelle pour 183 communes réparties dans 42 départements, au titre de la sécheresse et de la réhydratation des sols de l’année 2025.
Reste le plus difficile. Un arrêté publié ne vaut pas chèque signé : l’expert conclut parfois à des désordres sans lien avec la sécheresse, l’offre arrive très en dessous du devis, ou la commune n’apparaît pas dans l’annexe. Que reste-t-il alors pour faire payer les travaux ?
Ce que l’arrêté ouvre, et ce qu’il laisse de côté
Un arrêté fixe trois bornes : les communes concernées, la période reconnue et la nature du phénomène. Un texte qui vise 2025 ne couvre pas des fissures apparues pendant l’été 2026, et un arrêté inondation ne couvre pas un dossier sécheresse. Pour les désordres de cette année, la mairie devra déposer une nouvelle demande, et la commission interministérielle ne statuera que plusieurs mois après la fin de l’année concernée.
Le compteur, lui, démarre sans attendre : la déclaration doit parvenir à l’assureur dès la découverte, et au plus tard trente jours après la publication de l’arrêté. Le contrat habitation impose souvent, en parallèle, cinq jours ouvrés pour tout sinistre visible. Déclarer d’abord au titre du sinistre ordinaire, puis compléter une fois l’arrêté paru, met le dossier à l’abri des deux échéances. En Indre-et-Loire, la presse locale recensait déjà 650 dossiers pour l’été 2026.
Deux ans pour agir, mais pas forcément depuis l’arrêté
Le piège le plus coûteux n’est pas l’expertise, c’est la prescription de deux ans propre au contrat d’assurance. L’article L. 114-1 du code des assurances enferme dans ce délai toute action dérivant d’un contrat, à compter de l’événement qui lui donne naissance. Appliqué mécaniquement, il éteint l’action deux ans après la parution de l’arrêté, alors même que les fissures n’étaient pas visibles à cette date.
La Cour de cassation a écarté cette lecture. Dans un arrêt du 11 juillet 2024, sa deuxième chambre civile a censuré une cour d’appel qui avait déclaré prescrite l’action d’acquéreurs ayant découvert des micro-fissures après la parution du texte, et a reporté le point de départ à la connaissance des dommages.
Le point de départ de la prescription de l’action en indemnisation des conséquences dommageables d’un sinistre de catastrophe naturelle se situe à la date de publication de l’arrêté, mais peut être reporté au-delà si l’assuré n’a eu connaissance des dommages causés à son bien par ce sinistre qu’après cette publication.
Cour de cassation, deuxième chambre civile, arrêt du 11 juillet 2024, pourvoi n° 22-21.366
La portée est directe pour qui découvre ses fissures à la rentrée 2026 alors que l’arrêté visant 2025 date de juin. Encore faut-il prouver cette date de connaissance : photographies horodatées, relevés de largeur, courriers à la mairie et attestations de voisins construisent cette chronologie mieux qu’une déclaration sur l’honneur.
Préparer la visite de l’expert comme un dossier
L’expert mandaté par l’assureur passe une fois, souvent moins d’une heure, et son rapport oriente tout le reste. Ce qu’il ne voit pas ce jour-là entre difficilement dans le chiffrage ensuite : le dossier se constitue avant sa venue. Cinq pièces en forment le socle.
- des photographies datées de chaque désordre, de loin puis de près, intérieur compris ;
- un relevé de la largeur des fissures au fissuromètre, répété à plusieurs semaines d’intervalle ;
- des photographies anciennes de la façade, qui établissent l’absence de désordres avant l’épisode sec ;
- les devis de reprise établis par une entreprise spécialisée ;
- les attestations de voisins dont les maisons présentent les mêmes désordres à la même période.
Pendant la visite, tout se signale, y compris ce qui paraît secondaire : portes qui frottent, carrelages fêlés, canalisations enterrées qui fuient. Un mouvement de terrain déforme la structure entière, et ces indices périphériques emportent souvent la démonstration de la cause. Le rapport se demande ensuite par écrit et se conteste point par point, car une expertise d’assurance reste un avis technique, pas une décision.
Quatre motifs de refus, et ce qui les fait tomber
Les lettres de refus se ressemblent d’un assureur à l’autre. Elles invoquent presque toujours l’un des quatre motifs ci-dessous, et chacun se combat avec des pièces différentes.
| Motif invoqué | Ce qu’il suppose | La pièce qui le contredit |
|---|---|---|
| Commune non reconnue | Aucun arrêté pour la période en cause | L’annexe de l’arrêté, période et nature des dommages |
| Aucun lien avec la sécheresse | Une autre cause déterminante | Chronologie datée, carte des argiles, étude de sol |
| Défaut d’entretien ou malfaçon | Une faute du propriétaire ou du bâtisseur | Rapport contradictoire, mise en cause de la décennale |
| Déclaration tardive | Un préjudice causé par le retard | Preuve de la date de connaissance, désordres intacts |
Le troisième motif mérite une vigilance particulière. En imputant les fissures à une malfaçon, l’assureur déplace le dossier vers le constructeur sans l’éteindre : une exclusion invoquée n’est pas une exclusion démontrée. Les remises, garages détachés et murs de clôture, eux, sortent bien de la liste des dommages pris en charge.
Quand la commune n’est pas reconnue, deux autres portes
Sans arrêté, la garantie légale ne joue pas, mais le dossier ne s’arrête pas là. Si la maison a été achetée avec des fissures rebouchées ou masquées par un doublage, la garantie des vices cachés de l’article 1641 du code civil permet de se retourner contre le vendeur pour obtenir une restitution d’une partie du prix, voire l’annulation de la vente. L’article 1648 laisse deux ans pour agir, non depuis la signature, mais depuis la découverte réelle de la gravité des désordres.
Si la maison a moins de dix ans, la voie la plus solide reste la garantie décennale. L’article 1792 du code civil rend le constructeur responsable de plein droit des dommages qui compromettent la solidité de l’ouvrage, y compris lorsqu’ils résultent d’un vice du sol. La loi Élan du 23 novembre 2018 impose d’ailleurs une étude géotechnique préalable dans les zones d’exposition moyenne ou forte.
La Cour de cassation resserre toutefois son contrôle. Dans un arrêt du 25 septembre 2025, sa troisième chambre civile a cassé une décision retenant la décennale pour des fissures évolutives sans établir que la gravité était atteinte dans les dix ans suivant la réception. Un risque d’aggravation future ne suffit plus.
Une offre trop basse se chiffre, elle ne se discute pas
Face à une proposition jugée insuffisante, le ressenti ne pèse rien. Ce qui pèse, c’est un devis de reprise en sous-œuvre mis en regard de l’offre, ligne par ligne : fondations, micropieux, étude de sol, relogement pendant les travaux. L’écart se présente en tableau, pas en récit, et chaque montant renvoie à une pièce.
Quand la discussion s’enlise, l’article 145 du code de procédure civile permet de demander au juge des référés une expertise judiciaire avant tout procès. Menée contradictoirement sous le contrôle du juge, elle s’obtient en quelques semaines et pèse bien plus lourd qu’une contre-expertise amiable. Le retard de l’assureur se mesure par ailleurs aux délais de règlement plafonnés par la loi.
Des étés secs qui rattrapent la procédure
La mécanique administrative reste calée sur un rythme annuel. Les désordres de 2025 n’ont été reconnus qu’en juin 2026, et ceux de l’été 2026 attendront un arrêté qui ne paraîtra pas avant plusieurs mois. Pendant ce temps, les fissures continuent de travailler au fil des saisons, et les traces de leur état initial s’effacent.
Ce décalage entre le temps du sol et celui de la procédure explique une bonne part des dossiers perdus. Il déplace la valeur d’un pavillon vers un actif inattendu : l’archive tenue par son propriétaire, photographies datées et relevés compris. Sur un terrain argileux, ce classeur pèse désormais autant qu’un diagnostic.